En Argentina, hoy cuesta más donar alimentos que tirarlos
En 2025 se descartaron 73 millones de kilos de alimentos y el Banco de Alimentos reclama cambios fiscales para incentivar las donaciones.
73 millones de kilos de alimentos terminaron fuera del circuito de consumo en la Argentina durante 2025.
Gentileza.73 millones de kilos de alimentos terminaron fuera del circuito de consumo en la Argentina durante 2025. Lácteos, fiambres y productos refrigerados encabezaron los descartes de supermercados y autoservicios, con pérdidas estimadas en 370.520 millones de pesos, según un estudio de la Secretaría de Agricultura, Ganadería y Pesca de la Nación.
Mientras muchas personas sufren inseguridad alimentaria, las trabas fiscales y los costos logísticos hacen que para las empresas resulte más económico destruir alimentos perfectamente aptos para el consumo que donarlos a quienes más lo necesitan. El Banco de Alimentos Buenos Aires alerta sobre la necesidad de leyes que reviertan esta distorsión actual.

Te puede interesar
¿Balanceado o comida casera? La dieta que necesita un gato para vivir más
El director general del Banco de Alimentos Buenos Aires, Fernando Uranga destacó: "Es de suma importancia la donación de las empresas. Es por eso por lo que constantemente buscamos identificar aquellas condiciones que influyen en la decisión de nuestros aliados al disponer de su merma. Una de esas condiciones es sin duda el tratamiento que la Ley de IVA da actualmente a las donaciones. Bajo el régimen legal actual, la decisión de donar alimentos implica que la empresa no podrá computar el crédito de IVA vinculado a la elaboración del mismo, mientras que, si ese alimento es descartado, si es posible computar el referido crédito fiscal. Promover la reforma legislativa necesaria para corregir esto es uno de los objetivos que trabajamos junto a la Red de Bancos de Alimentos”.
El problema no es la falta de un marco legal para donar. Argentina cuenta con la Ley Donal, que establece las condiciones para la donación de alimentos y brinda seguridad jurídica a quienes los entregan. En su artículo 9 brinda un resguardo para las empresas sobre la responsabilidad civil y penal por los alimentos entregados, con el objetivo de estimular la donación para evitar el desperdicio. El desafío pendiente es económico: hacer que donar no implique una desventaja frente a descartar.
-

Te puede interesar
Por qué la fibra reduce el riesgo de cáncer de colon
El Banco de Alimentos Buenos Aires plantea que es necesario avanzar hacia un sistema de incentivos que acompañe la decisión de donar. El tratamiento impositivo, junto con los costos de recuperación, clasificación, almacenamiento y transporte, puede terminar inclinando la ecuación económica hacia el descarte. La discusión, entonces, ya no pasa solamente por evitar el desperdicio. Se trata de una pregunta mucho más concreta: ¿por qué destruir un alimento apto para el consumo puede resultar económicamente más conveniente que hacerlo llegar a quien lo necesita realmente?
Uranga también agregó: "Hoy en nuestro país hay hambre, el Observatorio de la Deuda Social Argentina de la UCA sostiene que la Argentina mantiene desde hace años un piso estructural de pobreza cercano al 30% y la indigencia asciende a alrededor del 7%. En este contexto, los Bancos de Alimentos trabajan para reducir el hambre y evitar el desperdicio de alimentos. Pensemos que cada kilo de alimento que se destruye y podría haber sido donado, pierde la oportunidad de convertirse en un plato de comida. Facilitar las donaciones no es sólo un imperativo ético, sino también una solución económica y ambiental necesaria para el país".
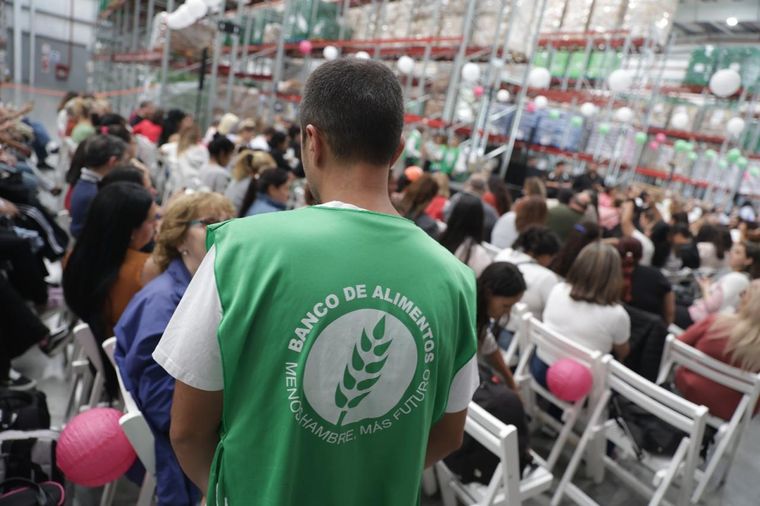
Por su parte, Alfredo Kasdorf, asesor de la Red Global de Bancos de Alimentos GFN (Global Foodbanking Network) dijo: “Desde la perspectiva de GFN, Argentina necesita completar la Ley Donal con una arquitectura de incentivos. Una prioridad sería revisar el tratamiento del IVA asociado a las donaciones de alimentos, de manera que la donación no genere la pérdida de créditos fiscales que no se produciría frente a determinadas formas de descarte. Complementariamente, podría evaluarse el fortalecimiento de las deducciones fiscales existentes —actualmente sujetas, en términos generales, a un límite del 5% de la ganancia neta del ejercicio— y el reconocimiento de costos asociados a la recuperación, transporte, almacenamiento y distribución de alimentos.
La oportunidad para Argentina es pasar de una Ley Donal que hace posible donar a un sistema de políticas públicas que haga más fácil y económicamente racional la donación. Esto permitiría aprovechar mejor los alimentos que todavía pueden ser recuperados, fortalecer el papel de los bancos de alimentos y otras organizaciones de recuperación, reducir pérdidas y desperdicios y contribuir a atender las necesidades alimentarias de las poblaciones más vulnerables. En este sentido, el objetivo no debería ser únicamente que donar cueste menos que tirar, sino construir un marco en el que donar alimentos aptos para consumo sea una decisión socialmente responsable, ambientalmente conveniente y fiscalmente neutral o favorable frente al desperdicio”.
La experiencia en la región
Al analizar las legislaciones de Colombia, Brasil, Uruguay y México, se pueden identificar patrones, evoluciones conjuntas y filosofías jurídicas compartidas. Todos estos países pasaron de ver la donación como un acto meramente asistencial a regular como una política de Estado con triple impacto: económico, social y ambiental.
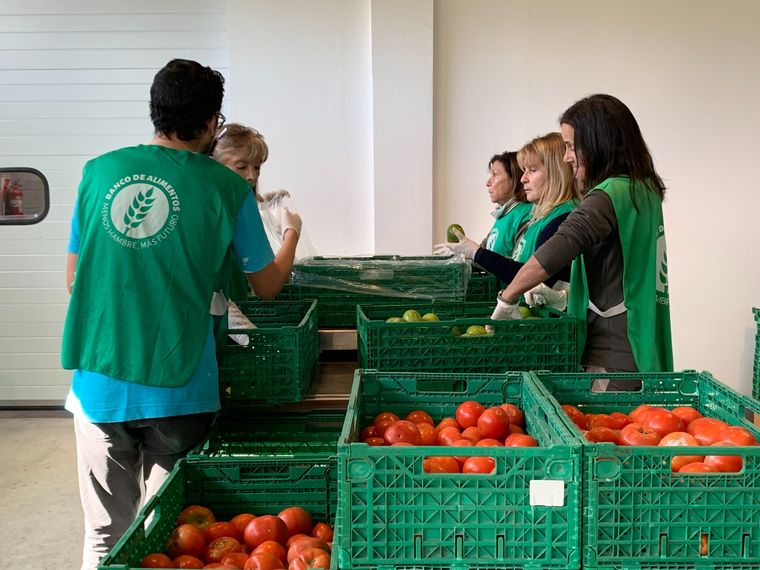
El fortalecimiento del marco legal en América Latina impulsó de manera decisiva el rescate de alimentos al otorgar seguridad jurídica e incentivos fiscales a las empresas.
- Colombia: la Ley 1.607: 26/12/2012 declara los alimentos donados a Bancos de Alimentos excluidos de IVA.
- Brasil: a través de su Política Nacional de Combate a la Pérdida y Desperdicio de Alimentos (Ley 15.224: 30/09/2025), habilita incentivos fiscales y crediticios para donantes y para las entidades receptoras, así como incentivos crediticios para la creación y ampliación de Bancos de Alimentos.
- Uruguay: el donante puede deducir íntegramente el IVA compras asociado a los alimentos donados (Ley 20.177: 21/07/2023). El régimen contempla asimismo beneficios para otros impuestos aplicables a determinados productos.
- México: las donaciones deducibles para Impuesto Sobre la Renta (ISR) no se consideran enajenación para IVA (Ley del IVA Art. 8).
En conclusión, adecuar el tratamiento tributario de las donaciones de alimentos permitiría generar mejores condiciones para que los excedentes aptos para el consumo lleguen a quienes más los necesitan, en lugar de convertirse en desperdicio. Una modificación concreta puede contribuir así a multiplicar las donaciones de alimentos, reducir el desperdicio de alimentos aptos para el consumo y comprometerse con el cuidado del medio ambiente.