El seguro del futuro sabrá cómo manejás y podría cobrarte menos
El futuro de los seguros será cada vez más personalizado, usando datos del vehículo y la conducción para calcular riesgos con mayor precisión.
La industria del seguro automotor se enfrenta a nuevos desafíos y oportunidades con la llegada de la IA.
La inteligencia artificial, la telemetría, los autos eléctricos y la conducción autónoma están transformando una industria con siglos de historia. El futuro de los seguros apunta a coberturas cada vez más personalizadas, capaces de utilizar datos del vehículo y de la forma de conducir para calcular mejor el riesgo.
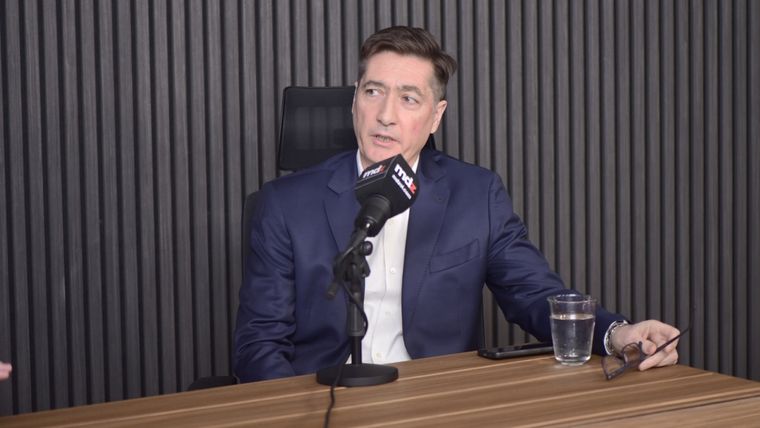
Mirá la entrevista completa a Federico Polzoni
Durante décadas, asegurar un automóvil fue un proceso relativamente previsible: se analizaba el vehículo, su valor, el lugar donde circulaba y algunos datos de su propietario. Pero la digitalización del automóvil está empezando a modificar esa ecuación.
Los vehículos actuales producen información permanentemente. Saben cuánto recorren, a qué velocidad circulan, cómo aceleran, cómo frenan y hasta pueden transmitir esos datos a sistemas externos. Al mismo tiempo, la inteligencia artificial permite detectar daños a partir de fotografías, identificar posibles fraudes y automatizar procesos que hace apenas algunos años requerían inspecciones presenciales.
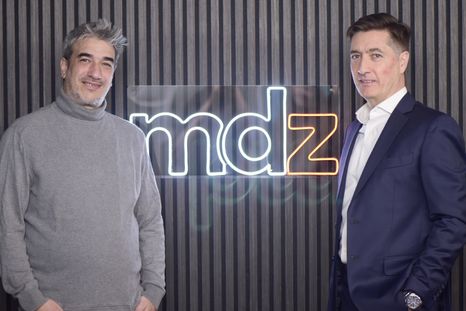
Ese nuevo escenario fue uno de los ejes de un nuevo capítulo de Future Talks, el ciclo de entrevistas presentado por MDZ y Revista Algoritmo, dedicado esta temporada al futuro de la movilidad. En esta oportunidad, el invitado fue Federico Polzoni, gerente de Siniestros Autos de La Caja, quien analizó cómo la tecnología está modificando tanto el funcionamiento interno de las aseguradoras como la relación entre las compañías y sus clientes.

El futuro de los seguros será más personalizado
Una de las transformaciones más relevantes de la industria es la posibilidad de abandonar progresivamente las pólizas diseñadas para grandes grupos de usuarios y avanzar hacia productos construidos alrededor de cada conductor. La telemetría permite conocer cómo se utiliza realmente un vehículo: cuántos kilómetros recorre, con qué frecuencia circula, a qué velocidad se desplaza o cuáles son los patrones habituales de conducción.
Con esa información, las aseguradoras pueden construir perfiles de riesgo mucho más precisos. “El uso de la información llegó para quedarse”, aseguró el ejecutivo de La Caja durante la conversación. La idea es sencilla: dos personas que poseen exactamente el mismo automóvil pueden utilizarlo de maneras completamente diferentes. Una puede recorrer pocos kilómetros por semana y guardar el vehículo en un garaje, mientras otra puede utilizarlo diariamente para realizar trayectos extensos.
Hasta ahora, buena parte de esas diferencias eran difíciles de medir. Los autos conectados empiezan a hacerlo posible. Según explicó el especialista, La Caja ya trabaja con sistemas de telemetría vinculados a vehículos que pueden transmitir información sobre la conducción, siempre bajo la autorización del usuario. La iniciativa forma parte de una estrategia orientada a aprovechar el uso responsable de los datos para desarrollar soluciones cada vez más personalizadas y alineadas con las necesidades de cada conductor.
El objetivo final es poder ofrecer coberturas cada vez más ajustadas al comportamiento real de cada conductor. “De acuerdo a cómo conducís, personalizar el seguro 100% a vos”, resumió.
La inteligencia artificial ya está cambiando los seguros
La transformación no pertenece únicamente al futuro. La inteligencia artificial ya se utiliza en diferentes etapas del negocio asegurador. Uno de los ejemplos más visibles está en la inspección de los vehículos. Años atrás, una persona que quería asegurar su automóvil podía tener que trasladarlo hasta un centro de inspección.
Hoy gran parte de ese procedimiento puede realizarse utilizando fotografías tomadas con un teléfono celular. Las imágenes atraviesan sistemas capaces de detectar posibles daños y facilitar la evaluación del estado del automóvil. Actualmente, La Caja realiza la inspección remota del 100% de los nuevos vehículos asegurados, utilizando inteligencia artificial para agilizar los procesos y mejorar la experiencia de los clientes.
Ese cambio permitió acelerar uno de los procesos tradicionalmente más burocráticos de la industria. “El cliente quiere que las cosas sean cada vez más rápidas”, explicó Federico Polzoni. Pero la misma tecnología que facilita los trámites también genera nuevos desafíos. La inteligencia artificial generativa permite actualmente modificar fotografías o incluso crear imágenes artificiales de supuestos daños. Como consecuencia, las aseguradoras también necesitan herramientas capaces de identificar fotografías manipuladas o generadas digitalmente. Se produce así una carrera tecnológica: la inteligencia artificial puede utilizarse para intentar cometer un fraude, pero también para detectarlo.
Autos cada vez más tecnológicos
La evolución de los vehículos también está modificando los costos asociados a un siniestro. Los automóviles actuales incorporan radares, cámaras, sensores y distintos sistemas de asistencia a la conducción. Muchos de esos componentes se encuentran justamente en zonas especialmente expuestas durante una colisión, como el frente del vehículo.
Por eso, incluso un choque relativamente menor puede involucrar reparaciones importantes. Según el ejecutivo de La Caja, actualmente cualquier siniestro, por simple que parezca puede representar costos elevados de reparación. En ese contexto, recomendó analizar no solamente el precio del seguro, sino también el nivel de cobertura. “El principio del seguro es devolver el bien al estado en el que se encontraba originalmente”, explicó. Para el especialista, uno de los errores más frecuentes de los usuarios es elegir exclusivamente en función de cuánto cuesta la póliza sin revisar qué riesgos están efectivamente cubiertos.
También destacó la importancia de seleccionar una aseguradora con capacidad para responder ante los reclamos y de contar con asesoramiento para comprender contratos que suelen ser complejos para quienes no pertenecen a la industria. En ese sentido, las compañías vienen reforzando sus estrategias de atención omnicanal para acompañar a los clientes a través de productores asesores, sucursales, atención telefónica y plataformas digitales. La Caja trabaja bajo este modelo para facilitar la comprensión de las coberturas y brindar una experiencia más simple y cercana.
Qué cambia con los autos eléctricos
La expansión de los vehículos eléctricos abrió inicialmente numerosos interrogantes dentro del sector asegurador. Uno de ellos estaba relacionado con el costo de las baterías. Sin embargo, la experiencia acumulada empieza a mostrar un panorama diferente. Según los datos observados por La Caja en vehículos de marcas con una presencia relevante en el mercado, el costo de reparación de un eléctrico puede ser similar al de un automóvil tradicional.
La explicación está relacionada con el diseño de estos vehículos. Actualmente, las baterías suelen ubicarse en zonas especialmente protegidas. Para que un choque llegue a dañarlas seriamente, el impacto tendría que ser de una magnitud que probablemente también provocaría la destrucción total de un vehículo convencional.
“Casi no hay diferencia entre reparar un vehículo eléctrico y un vehículo a combustión”, sostuvo. La experiencia acumulada por las aseguradoras también contribuye a derribar algunos de los mitos asociados al costo de reparación y mantenimiento de los vehículos eléctricos.
El ejecutivo sí señaló otro factor que las aseguradoras observan: la adaptación del conductor. Los motores eléctricos entregan el torque prácticamente de manera inmediata. En vehículos de alta potencia, una persona que no está acostumbrada a esa respuesta puede necesitar un período de adaptación.
El gran interrogante de los autos autónomos
La conducción autónoma introduce un desafío todavía más profundo. Durante más de un siglo, la lógica del seguro automotor estuvo construida alrededor de una persona responsable de conducir. Pero ¿qué ocurre cuando quien toma las decisiones es un sistema informático? “¿A quién hay que darle el seguro: al algoritmo, al auto o al software?”, fue una de las preguntas que surgieron durante la entrevista. La respuesta todavía está en discusión a nivel internacional.
Para Federico, uno de los principales problemas será determinar quién asume la responsabilidad cuando un sistema autónomo controla efectivamente el vehículo. La tecnología, sostuvo, suele avanzar mucho más rápido que la legislación. Para las compañías aseguradoras, este proceso representa además una oportunidad para desarrollar nuevas coberturas capaces de responder a los desafíos de una movilidad cada vez más conectada, autónoma y digital.
Pero también existe otra posibilidad: que la automatización termine reduciendo significativamente los accidentes. “El auto autónomo de por sí, evidentemente, es mucho más seguro”, afirmó. La verdadera transformación podría producirse cuando una parte importante de los vehículos que circulen por las ciudades sean autónomos y, además, estén conectados entre sí. En ese escenario, los automóviles podrían intercambiar información sobre su posición, velocidad, entorno y movimientos. Para el ejecutivo, ese nivel de automatización debería permitir reducir la siniestralidad.
Del seguro del auto al seguro de la movilidad
La transformación de la movilidad tampoco termina en el vehículo particular. Aplicaciones de transporte, vehículos compartidos, car sharing, drones y futuros sistemas autónomos están ampliando permanentemente los límites tradicionales del mercado asegurador. Uno de los ejemplos actuales son los automóviles particulares que comienzan a utilizarse para transportar pasajeros a través de plataformas digitales.
Federico advirtió que una póliza contratada para uso particular puede no cubrir los daños propios cuando el automóvil es utilizado comercialmente. La diferencia entre tener un automóvil y utilizar movilidad como servicio será probablemente uno de los grandes cambios de las próximas décadas.
En muchas ciudades del mundo, los vehículos compartidos ya permiten activar un seguro solamente durante el período en el que una persona utiliza el automóvil. Y esa lógica podría extenderse progresivamente a otras formas de transporte. El resultado será una industria muy diferente de aquella que durante años ofreció productos relativamente estandarizados. “Ya el commodity no va para el seguro. Cada uno quiere algo personalizado”, señaló el ejecutivo de La Caja.
Autos conectados, inteligencia artificial, telemetría, vehículos eléctricos y conducción autónoma están empezando a construir ese nuevo escenario. El seguro seguirá cumpliendo su función histórica —proteger a las personas frente a acontecimientos inesperados—, pero la manera de calcular esos riesgos está cambiando. Y en el futuro de los seguros, los datos podrían convertirse en una herramienta tan importante como la propia póliza. Para La Caja, la combinación de inteligencia artificial, análisis de datos, omnicanalidad y cercanía con el cliente será clave para ofrecer soluciones cada vez más ágiles, personalizadas y alineadas con las necesidades de una nueva generación de conductores.