
Jóvenes morosos: la deuda se profundizó en Mendoza y asfixia para cubrir gastos básicos
El grupo etario que comprende a los menores de 25 años sigue sufriendo las consecuencias de una economía sin repunte. Los datos en la siguiente nota.


Los jóvenes son los más endeudados en billeteras virtuales.
ShutterstockUn mes más, los jóvenes menores de 25 años presentan el mayor deterioro financiero, lo que los empuja a una constante en el retraso de pagos y a tomar deudas que prácticamente ya no pueden saldar. Los datos más recientes del Mapa de la Deuda, correspondientes a julio de 2026, confirman que el escenario empeoró tanto a nivel nacional como provincial en comparación con el mes anterior.
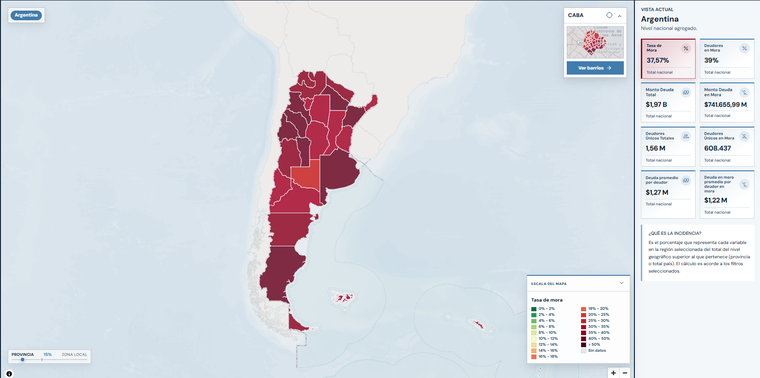
A nivel país, la tasa de mora general trepó del 17,5% registrado en junio a un 17,94% en julio, sobre 20 millones de deudores únicos. Sin embargo, el sector más crítico sigue siendo el grupo etario hasta los 25 años, cuya tasa de morosidad nacional subió del 36,84% al 37,57%, acumulando más de 600.000 jóvenes en situación de default sobre un total de 1,56 millones de endeudados en toda la Argentina.

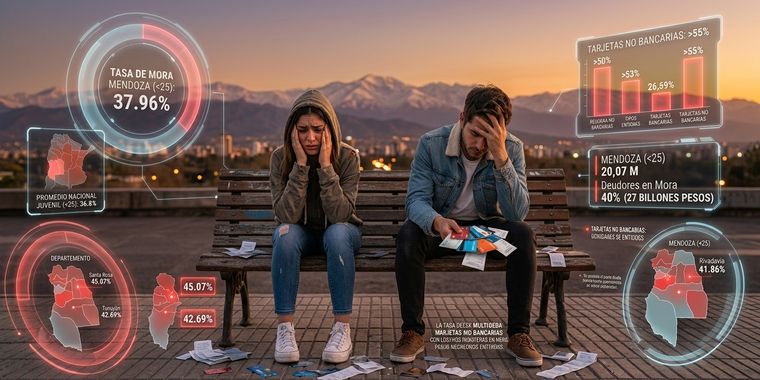
Para el último registro, Mendoza se mantiene por encima del promedio nacional. En julio, la mora general de la provincia alcanzó el 19,66%, exhibiendo un aumento frente al 18,55% que había marcado en junio. Al focalizar exclusivamente en la franja más chica, el salto fue del 37,96% al 38,95%. Actualmente, el sistema registra 67.689 jóvenes endeudados en la provincia, de los cuales 27.610 tienen atrasos, lo que implica que más del 40% de esta población no logra cumplir con sus compromisos financieros en tiempo y forma.
Deudas y las diferencias según el género
Al desglosar los números de julio por género, las mujeres jóvenes alcanzaron una tasa de mora del 39,28%, superando el 38,76% que se registró en los varones de la misma edad. Esta situación de mayor vulnerabilidad femenina se repite en la estadística general del país.
Sin embargo, los hombres concentran montos de deuda total más elevados, adeudando más de 49.000 millones de pesos frente a los más de 28.000 millones de las mujeres. Esto sugiere mayor volumen de crédito otorgado al sector masculino, pero un porcentaje de incumplimiento más alto entre el público femenino.
Tomar deuda para seguir viviendo
Detrás de los porcentajes, la realidad cotidiana expone que los jóvenes no toman créditos para grandes pagos, sino para intentar llegar a fin de mes. "Básicamente necesitaría entre 150 mil y 200 mil pesos más de lo que cobro para solventar todos los gastos del mes, ni siquiera para darme gustos", relata una joven mendocina. "Estoy pidiéndole por mes a MP entre 100 y 150 mil pesos. Es como si fuese la tarjeta de crédito, pero como no tengo, le pido a la aplicación".
El diagnóstico se vuelve aún más complejo al notar que ni siquiera una administración estricta logra evitar el ahogo financiero. "Teniendo en cuenta mi sueldo, no me da espacio para satisfacer necesidades esenciales y por eso tengo que acudir a la tarjeta", explica otro joven.
"Cuando por necesidad tenés que comprarte unas zapatillas, una campera para el invierno o anteojos, busco cuotas sin interés porque si no es imposible. Me considero responsable, tengo un excel con todas las cuotas, sé cuándo terminan y cuánto me va a quedar de sueldo. Pero del 100% de mis ingresos, el 70% se va en obra social, servicios de la casa y las tarjetas que usé para cuestiones básicas. Un 20% se va en transporte, y el resto es lo que me queda para algún gustito, que no siempre pasa".
Los departamentos más afectados de la provincia

Respecto al relevamiento departamental, la Zona Este y el Valle de Uco se consolidaron como los principales epicentros morosos. Santa Rosa rompió la barrera al registrar un 50,17% de mora en su población joven, lo que representa un drástico agravamiento respecto del 45,07% que ya lo posicionaba al frente del ranking provincial en el mes de junio.
En segundo lugar se ubicó Tunuyán, que también incrementó su morosidad juvenil al pasar del 42,69% al 46,37% en apenas un mes. Otros municipios que superaron la barrera del 40% en julio fueron San Carlos (41,42%) y General Alvear (41,06%). En contraste, Rivadavia mostró un relativo alivio, logrando descender del 41,86% registrado en junio a un 36,91% actual.
En el resto del mapa provincial, la situación mantiene una gravedad preocupante y homogénea. El conglomerado urbano del Gran Mendoza y sus alrededores exhiben cifras críticas encabezadas por Maipú con un 39,90%, seguido muy de cerca por Tupungato (39,81%), Luján de Cuyo (39,72%), San Rafael (39,63%), la Capital (39,59%) y Las Heras (39,48%). Un leve escalón más abajo se agrupan Lavalle y Junín (ambos con un 38,61%), Godoy Cruz (37,93%) y San Martín (36,89%). Los únicos tres departamentos que lograron mantenerse por debajo de la línea del 35% en julio fueron Guaymallén (34,50%), Malargüe (32,92%) y La Paz, que anotó el registro más bajo de toda la provincia con un 30,60%.
Los jovenes y los sistemas financieros
Para entender el trasfondo de este flagelo hay que observar cómo el sistema financiero opera a través de dos circuitos de endeudamiento con lógicas opuestas. Por un lado, se encuentra el banco tradicional, que concentra los préstamos de mayor volumen pero logra mantener bajo control sus índices de morosidad. Por el otro, emerge el ecosistema no bancario, donde los niveles de atraso se disparan.
Al no contar con empleo formal ni recibos de sueldo que los respalden, los menores de 25 años quedan marginados de la banca tradicional. Así, son absorbidos por neobancos y aplicaciones financieras, convirtiéndose en presas del endeudamiento temprano. Sin embargo, la verdadera trampa del sistema se esconde en las tarjetas de crédito no bancarias, que representan el extremo más crítico para el segmento joven al superar el 55% de tasa monetaria de mora. Un panorama casi idéntico se observa con los Proveedores No Financieros de Crédito (PNFC), que operan con índices de incobrabilidad cercanos al 50%.
A pesar de que la juventud lidera la tasa de incumplimiento (37,6%), el mayor volumen de dinero adeudado a nivel país se concentra en los adultos de 46 a 60 años. Esta asimetría demuestra que los jóvenes no se endeudan por montos millonarios, sino que caen en un default sostenido por sumas pequeñas que su inestabilidad laboral o sueldos bajos no les permite cubrir.


