
La deuda en dólares, bajo presión: qué preocupa al mercado de cara a 2027 y 2028
La situación financiera del país vuelve a estar bajo la lupa de los mercados, con nuevos interrogantes sobre el acceso al financiamiento y las obligaciones que deberá afrontar Argentina en los próximos años.


Javier Milei en Wall Street.
Noticias ArgentinasEl riesgo país, navegando por arriba de los 600 puntos básicos, no era lo esperado para esta etapa del año, ni para el Gobierno ni para los mercados. A partir de la suba del número, comenzaron las especulaciones sobre la solidez de la estrategia financiera del Ministerio de Economía para 2027 y, obviamente, para luego de las elecciones presidenciales del año próximo. La conclusión general es que el panorama es algo optimista para el ejercicio 2027. Las dudas surgen en 2028. Y, con una conclusión simple: aún no están garantizados los dólares para poder cumplir con los compromisos de deuda divididos en 25.000 millones en ambos años, lo que suma unos US$50.000 millones totales. De ese dinero, restarían alcanzar entre US$3.000 y 5.000 millones el año próximo. El problema es que no hay divisas hoy para calcular el año 2028; una situación que se complicó aún más a partir de la suba de las tasas de interés en los Estados Unidos.
La situación es analizada en el último informe de la consultora 1816, de las más escuchadas y seguidas por el mercado financiero local y extranjero con intereses en el país. El informe, titulado “Panorama Financiero Más Ajustado”, menciona que las posibilidades de acceder al mercado voluntario de deuda internacional están hoy complicadas, al menos hasta las elecciones de octubre de 2025, lo que implica que habrá mayor estrés contra las reservas del Banco Central.

Te puede interesar
Mendoza achicó su deuda, pero hay un dato que volvió a encender la alerta
El informe de 1816
La deuda soberana extendió su corrección esta semana y el Global 2035 pasó a rendir 11,0% en el exterior, un nivel que no veíamos desde antes de las elecciones de octubre de 2025. El futuro es incierto, pero ahora ya cuesta imaginar que el soberano salga al mercado internacional a emitir bonos antes de las elecciones presidenciales de 2027, algo que parecía una opción bastante clara en julio, cuando el Global 35 operaba debajo de 8,75% de tasa.
En la plaza local, mientras tanto, los Bonares no están más firmes que sus pares ley NY: el AO29 cerró el lunes en 11,8% contra MEP, lo que equivale a 13,4% contra Cable (ver 3era figura), lo que dificulta el financiamiento local contra dólares, porque asumimos que el Gobierno no volverá a colocar deuda en moneda extranjera que amortice dentro del mandato de Milei.

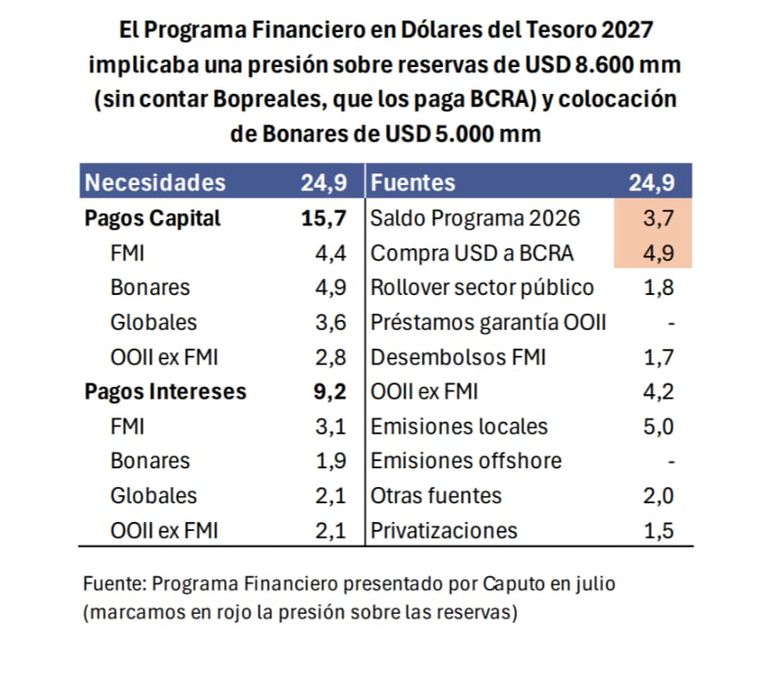
El Programa Financiero 2027 que presentó Caputo a principios de julio ya generaba bastante presión sobre las reservas del BCRA (y ahora luce probable que esa presión sea incluso más alta de lo planeado). Repasemos: en los números oficiales se asumía que el año que viene se usaban US$3.700 millones del saldo que tendría el Tesoro por el Programa Financiero 2026 y que, además, el fisco le compraba US$4.900 millones al BCRA.
Como referencia, en la actualidad las reservas netas del Central (sin restar los pagos de Bopreal a 12 meses, para comparar el stock contra los vencimientos antes mencionados) ascienden a US$11.900 millones. Si las condiciones de mercado no mejoran de manera tal que permitan emitir US$5.000 millones de Bonares el año que viene (el supuesto que presentó Caputo en julio), la presión del Programa Financiero sobre las reservas terminará siendo superior a aquellos US$12.600 millones, salvo que el Gobierno reemplace el financiamiento vía bonos ley local con fuentes alternativas.
A mayor dificultad para colocar deuda en moneda extranjera, más relevantes son las compras de divisas del BCRA en el MLC. En este sentido, en los primeros 8 meses del año esas compras fueron extraordinarias, solamente comparables a 2024 en el pasado reciente, pero en septiembre las intervenciones del Central en el spot han sido más bien marginales y es probable que eso haya contribuido al sell-off de los bonos.

Para nosotros (y también para la amplia mayoría de los inversores, razón por la que los bonos 2027 cotizan donde cotizan) no hay riesgo de impago en los bonos en dólares el año que viene, incluso si el mercado voluntario de deuda se cierra completamente. Pero las compras del BCRA en el MLC (y/o que el Tesoro pueda aprovechar las ventanas de oportunidad para colocar deuda en moneda extranjera, sea aquí o en el exterior) son muy importantes por otras dos razones: (i) porque le dan al Gobierno mayores herramientas para enfrentar la volatilidad cambiaria que es razonable esperar el año que viene, y (ii) porque también le darían mayor margen de maniobra a la administración a cargo desde dic-2027 para enfrentar los vencimientos de deuda 2028 (que difícilmente puedan renovarse rápido en el mercado si el oficialismo no reelige).


